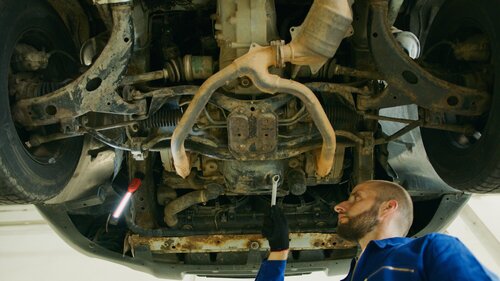
Po třech letech tvrdého zdražování se německý trh motorového pojištění poprvé zastavil. Podle indexu Verivox jsou ceny všech typů autopojištění meziročně vyšší jen o 1,3 %, přičemž u povinného ručení pojistné dokonce poprvé od covidové éry mírně kleslo. Nabídky ze středního cenového pásma jsou dnes o 3 % levnější než před rokem, růst dílčího havarijního pojištění se zastavil na 0,1 % a výjimkou zůstává pouze plně komplexní havarijka, která zdražuje o 2,5 %. Tato čísla ale nelze číst izolovaně: oproti roku 2022 jsou tarify v průměru o 52,8 % dražší, takže dnešní „klid“ není návrat k rovnováze, ale spíše pauza po mimořádně agresivní sanaci portfolií. Příčiny byly přesně známé – po uvolnění covidových omezení prudce vzrostla intenzita provozu, frekvence pojistných událostí i náklady na opravy vozů, což pojišťovny donutilo k zásadnímu přecenění.
Sanace trhu podle generálního ředitele Verivoxu Aljoschi Zillera v zásadě proběhla úspěšně, ale současná cenová stabilita stojí na vratkých základech. Náklady na opravy nadále rostou, rezervní polštáře nejsou dostatečně silné a jediná vlna nepříznivých klimatických událostí nebo další zdražení náhradních dílů by mohla rovnováhu narušit rychleji, než trh očekává. Na nadcházející sezónu obnov smluv si proto pojišťovny volí dvě protichůdné strategie: část trhu sází na přísné individuální ocenění rizika a dostatečné rezervy, druhá část naopak nabízí nižší pojistné, aby rozšířila zákaznickou základnu. Výsledkem je obrovský cenový rozptyl – příznivé tarify jsou napříč všemi typy pojištění v průměru o 32,5 % levnější než nabídky ze středního segmentu, u částečné havarijky je to 32,8 %, u komplexní havarijky 32,5 % a u povinného ručení 31,9 %.
Vývoj v Německu má blízko i k českému trhu motorového pojištění, který prošel srovnatelnou trajektorií pouze s určitým časovým posunem. Dražší náhradní díly, rostoucí mzdy v autoservisech, sofistikovanější opravy moderních vozů i posílení koruny vytvořily silný nákladový tlak, a proto bylo postupné zdražování povinného ručení i havarijního pojištění nevyhnutelné. Motorové pojištění patřilo dlouho k segmentům s nejnižší ziskovostí nebo přímými ztrátami, takže přecenění portfolií bylo nutnou podmínkou návratu do černých čísel. Dnes je v Česku první vlna zdražování za většinou, ale otázka dlouhodobé udržitelnosti zůstává otevřená stejně jako v Německu – náklady na opravy neklesají, elektromobily přinášejí dražší škody a pojistná matematika se musí vyrovnávat s měnící se strukturou vozového parku. Německý příklad tak funguje jako užitečné varování i inspirace: sanace trhu je možná, ale vyžaduje disciplínu v upisování rizik i odvahu neustupovat z cenových principů pod tlakem konkurence.
About the Author