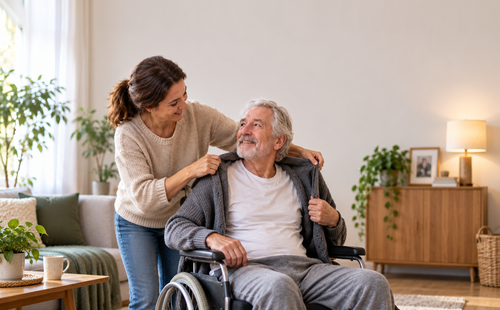
Stárnutí populace znamená obrovskou výzvu pro české rodiny – počet seniorů v Česku má do roku 2050 vzrůst z 2,1 milionu na 3,1 milionu a více než 70 % lidí se obává ztráty soběstačnosti. Tato situace přitom nemusí souviset jen s vysokým věkem: ztráta soběstačnosti může přijít i v důsledku vážného onemocnění či úrazu a proměnit se v dlouhodobou finanční zátěž pro celou rodinu. Každý čtvrtý Čech má v rodině někoho, kdo je odkázán na pomoc druhých, přičemž státní příspěvek na péči reálné náklady často nepokryje – pobyt v soukromém zařízení může stát až 50 000 Kč měsíčně a celkové výdaje na dlouhodobou péči se snadno vyšplhají na 1 až 3 miliony korun.
Pojištění dlouhodobé péče, známé také jako pojištění snížené soběstačnosti, zaplňuje mezeru mezi státní podporou a skutečnými náklady. Příspěvek na péči přitom zdaleka nestačí – od roku 2026 činí například jen 14 800 Kč měsíčně u III. stupně závislosti, zatímco senior s důchodem 20 000 Kč potřebuje na soukromé zařízení doplatit dalších 15 000 Kč. Pojištění vyplácí formou renty, přičemž podmínky se mezi pojišťovnami výrazně liší: některé nabízejí doživotní rentu od 5 000 do 50 000 Kč měsíčně, jiné plní už od II. stupně závislosti nebo garantují místo v pečovatelském zařízení do 30 dnů. A protože si až 93 % lidí přeje zestárnout doma, lze rentu využít na domácí péči, rehabilitace i sociální služby – často doplněnou o asistenční pomoc pro celou rodinu.
Atraktivitu tohoto zajištění od roku 2024 podstatně zvyšuje daňové zvýhodnění pojištění dlouhodobé péče: pojistné lze odečíst od základu daně až do výše 48 000 Kč ročně (limit se sdílí s životním pojištěním či penzijním spořením) a příspěvek zaměstnavatele může být osvobozen od daně až do 50 000 Kč. Odborníci doporučují sjednat pojištění co nejdříve – nižší věk totiž znamená nižší pojistné a větší šanci uzavřít smlouvu bez zdravotních výhrad. Ideální strategií je kombinace pojištění s vlastní finanční rezervou a promyšleným finančním plánováním, díky němuž se péče o blízkého nepromění v ničivý zásah do rodinného rozpočtu.
About the Author