Česká ekonomika stojí na poklice napínavého ekonomického souboje: inflace sice v říjnu klesla na 2,4 procenta, ale jde jen o krátkou přestávku před novou vlnou zdražování. Podle analytiků může v únoru 2027 dosáhnout až čtyř procent, a to vinou dražších potravin, energetických následků konfliktu na Blízkém východě a stále zvýšené jádrové inflace. Právě toto riziko donutilo Českou národní banku ke zvýšení základní sazby na 4 %, přestože finanční trhy na toto rozhodnutí zareagovaly daleko méně dramaticky, než by čekal – ba dokonce naopak.
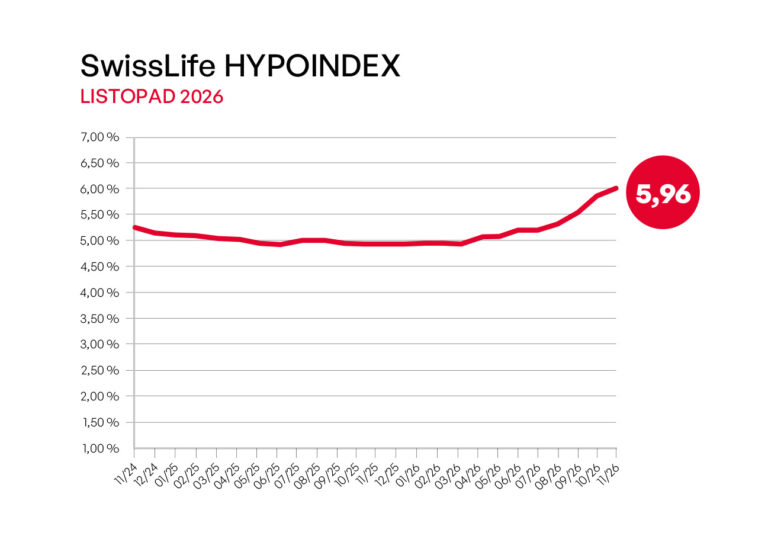
Překvapivě totiž cena několikaletého financování hypoték začala výrazně klesat, a to i přes monetní utahování opasků. Klíčem není aktuální repo sazba, ale tříleté korunové swapové sazby, které odrážejí očekávání trhů. Ty se v uplynulém týdnu propadly dolů, podpořeny mimo jiné výsledkem amerických voleb a relativně smířlivým tónem zasedání bankovní rady ČNB. Listopadový Swiss Life Hypoindex ukázal průměrnou nabídkovou sazbu 5,96 %, nejvyšší od ledna 2024, ale tato čísla ještě nezohledňují poslední vývoj. Pokud swapové sazby nepřejdou opět do růstu, může být právě současná téměř šestiprocentní úroveň vrcholem hypotečních sazeb a v nejbližších týdnech se mohou objevit první signály zlevňování.
Zajímavé je, že vyšší inflace a klesající cena hypoték nemusí být žádný rozpor. Inflace je zpětný pohled na spotřebitelské ceny, zatímco swapové sazby žijí budoucností a očekáváními investorů. Zároveň padá mýtus, že za zdražování hypoték musí státní rozpočtové deficity. Srovnání českých a dánských swapů ukazuje, že rozdíly v sazbách odrážejí spíše odlišnou měnovou politiku a inflační očekávání než úroveň zadlužení. ČNB sice zhoršila prognózu veřejných financí, ale tržní náklady financování současně klesly – což dokládá, že budoucnost hypotečních sazeb povedou tržní očekávání, nikoli jednoduché politické rovnice mezi deficitem a cenou úvěru.
About the Author